Sinop 23°C
Yağmurlu
Sinop
23°C
Yağmurlu
Çar
22°C
Per
19°C
Cum
20°C
Cts
21°C
Türkiye’de banka kredilerine alternatif olarak kullanılan ve kamuoyunda çoğunlukla “evim sistemi” olarak bilinen tasarruf finansman modelinde son 1 yılda yaşanan önemli detaylar…
Tasarruf finansman sektöründe son bir yılda müşteri sayısı ve işlem hacmi hızla büyürken; teslimat tarihleri, organizasyon ücretleri, sözleşmeden çıkış ve para iadeleri tüketicilerin en sık gündeme getirdiği sorunlar arasında yer aldı. BDDK ise 2026 başından itibaren şirketlere yönelik yeni likidite kurallarını devreye aldı. Eylül 2026’da Katılımevim ve Birevim cephesinde başlayan satın alma görüşmeleri de sektörde yeni bir dönemin işareti oldu.
Türkiye’de banka kredilerine alternatif olarak kullanılan ve kamuoyunda çoğunlukla “evim sistemi” olarak bilinen tasarruf finansman modeli, 21 Eylül 2025–21 Eylül 2026 döneminde hızlı bir büyüme gösterdi. Finansal Kurumlar Birliği’nin verilerine göre tasarruf finansman sektörünün işlem hacmi 2025 yılında yüzde 261,8 artarak 1 trilyon 211 milyar TL’ye, aktif büyüklüğü ise yüzde 251 artışla 323 milyar TL’ye çıktı.
Büyüme 2026’da da sürdü. FKB’nin ikinci çeyrek verilerine göre sektörün aktif büyüklüğü Haziran 2026 sonunda geçen yılın aynı dönemine göre yüzde 188 artışla 501 milyar TL’ye ulaştı. Müşteri sayısı ise 1 milyon 549 binin üzerine çıktı. İlk altı aylık işlem hacmi 832 milyar TL olarak açıklanırken, sektörde 891 şube ve 12 bin 801 çalışan bulunduğu bildirildi.
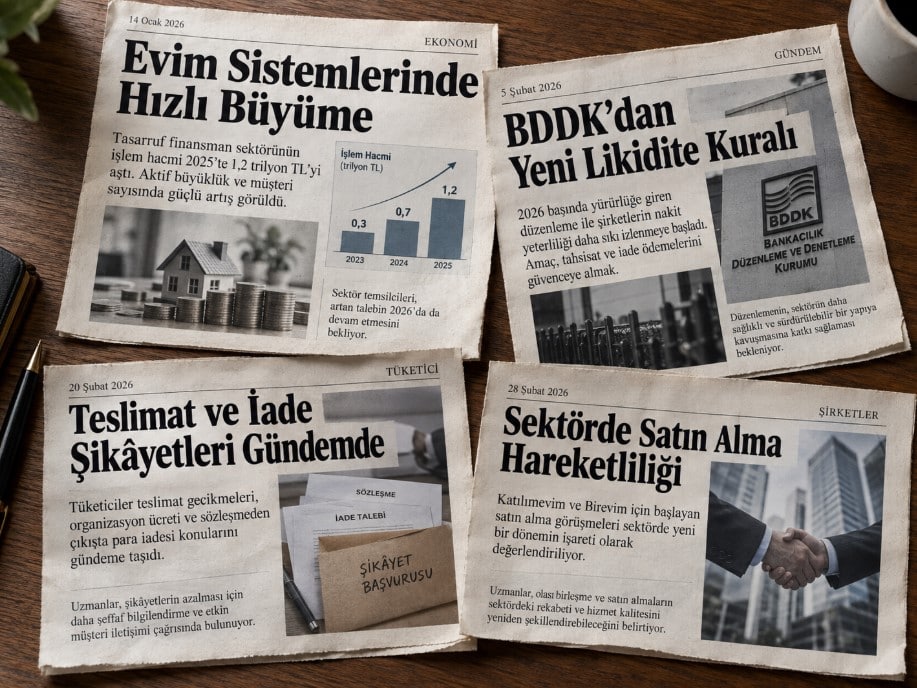
Sektördeki en önemli düzenleyici gelişmelerden biri 28 Kasım 2025’te yaşandı. BDDK, “Tasarruf Finansman Şirketlerinin Likidite Yeterlilik Oranının Hesaplanmasına İlişkin Tebliğ”i yayımladı. 1 Ocak 2026’da yürürlüğe giren düzenlemenin amacı, şirketlerin nakit girişlerinin önümüzdeki dönemdeki tahsisat, iade ve diğer nakit çıkışlarını karşılayabilecek seviyede tutulması olarak belirlendi.
Yeni sistemde şirketlerin likidite yeterlilik oranı günlük hesaplanıyor. Günlük oranların haftalık ortalamasının yüzde 100’ün altına düşmemesi gerekiyor. Böylece özellikle müşterilere yapılacak ödemeler ile şirketlerin elindeki likit kaynakların daha yakından izlenmesi hedefleniyor.
BDDK’nın güncel listesinde Adil Tasarruf Finansman, Albayrak Tasarruf Finansman, Birevim, Emin Evim, Emlak Katılım Tasarruf Finansman, Fuzul Tasarruf Finansman, İmece Tasarruf Finansman, Katılımevim ve Sinpaş Tasarruf Finansman olmak üzere 9 yetkili şirket bulunuyor.
Sektör büyürken kullanıcıların internet üzerinden yaptığı şikâyetlerde bazı konular farklı şirketlerde tekrarlandı. Bunların başında, müşteriye bildirilen veya sözleşmede yer aldığı belirtilen teslimat/tahsisat tarihlerinin değişmesi ya da ödemenin beklenen tarihte yapılmaması geliyor.
2026 yılı içinde Eminevim hakkında yayımlanan kullanıcı şikâyetlerinde teslimat tarihlerinin ertelenmesi, evrak sürecinin uzaması ve ödeme tarihinin değişmesi gibi iddialar yer aldı. Şikâyetvar’ın 16 Eylül 2026 tarihli güncel özetinde teslimat tarihinin ötelenmesi ve tahsisatın gerçekleşmemesi öne çıkan başlıklar arasında gösterildi.
Benzer başlıklar Fuzulev, Katılımevim ve Birevim için yayımlanan kullanıcı şikâyetlerinde de görülüyor. Katılımevim hakkında Haziran 2026’da yayımlanan bazı başvurularda teslimat ve eksper sürecinin geciktiği öne sürülürken, Birevim’e ilişkin şikâyetlerde teslimat tarihlerindeki değişiklikler gündeme getirildi. Fuzulev hakkında Eylül 2026’da yayımlanan bazı tüketici başvurularında da teslim tarihinin ertelendiği iddiaları yer aldı.
Bu kayıtların tüketici beyanları olduğu ve tek başına şirketlerin mevzuata aykırı davrandığını kanıtlamadığı özellikle belirtilmeli. Şikâyet platformlarında bazı başvuruların daha sonra çözüldüğü veya kullanıcı tarafından kaldırıldığı da görülüyor.
Son bir yılda dikkat çeken diğer başlık organizasyon ücretleri oldu. Sisteme girişte alınan bu ücret, şirketin tasarruf finansman faaliyetinin ve fon havuzunun yönetimi karşılığında aldığı bedel olarak tanımlanıyor.
Tüketicilerin şikâyetlerinde özellikle “cayma” ile “fesih” arasındaki farkın yeterince anlaşılmaması önemli bir sorun olarak ortaya çıkıyor. BDDK’ya göre müşteri, sözleşmenin imzalanmasını takip eden 14 gün içinde herhangi bir gerekçe göstermeden cayabiliyor. Bu durumda organizasyon ücreti dahil müşteriden alınan bütün tutarların, cayma bildiriminin şirkete ulaşmasından itibaren 14 gün içinde iade edilmesi gerekiyor.
Ancak 14 günlük cayma süresinden sonraki “fesih” işleminde durum farklı. BDDK’nın açıklamasına göre tahsisattan önce sözleşmesini fesheden müşterinin tasarruf birikiminin ve varsa tahakkuk etmiş getirisinin azami altı ay içinde ödenmesi gerekiyor; organizasyon ücreti ise caymadaki gibi otomatik olarak iade kapsamına girmiyor. Bu ayrım, sistemden çıkmak isteyen müşteriler açısından önemli bir maliyet oluşturabiliyor.
2026 boyunca Eminevim, Fuzulev, Katılımevim ve Birevim hakkında yayımlanan çeşitli tüketici şikâyetlerinde organizasyon ücretinin iadesi, eksik iade, sözleşme iptali ve cayma işlemlerinin gecikmesi gibi iddialar yer aldı.
Sistemle ilgili tüketicilerin dikkat etmesi gereken noktalardan biri de güvence yapısı. Tasarruf finansman şirketleri BDDK tarafından yetkilendiriliyor ve denetleniyor. Ancak BDDK’nın kendi bilgilendirmesine göre tasarruf finansman şirketlerine yatırılan paralar için banka mevduatındaki sisteme benzer bir mevduat sigortası sistemi bulunmuyor. Bunun yerine şirketlerin mali yapısına, likiditesine ve tasarruf fon havuzlarına ilişkin düzenleyici koruma mekanizmaları uygulanıyor.
Dolayısıyla “BDDK lisanslı şirket” ifadesi ile “yatırılan bütün paranın devlet tarafından garanti edilmesi” ifadeleri aynı anlama gelmiyor.
Sektörde son bir yılın en dikkat çekici şirket gelişmelerinden biri Eylül 2026’da yaşandı. 9–10 Eylül tarihlerinde Pusula Finans Holding ve bağlı şirketlerinin Tera Grubu tarafından devralınmasına yönelik görüşmeler yapıldığı ve temel ticari şartlarda mutabakata varıldığı KAP’a bildirildi. İşlemin düzenleyici kurumların izin ve onaylarına bağlı olduğu açıklandı.
Ancak süreç birkaç gün içinde yeni bir boyut kazandı. 17 Eylül 2026’da Katılımevim tarafından KAP’a yapılan açıklamada, Türkiye Emlak Katılım Bankası’nın iştiraki Emlak Katılım Tasarruf Finansman’ın Katılımevim ve Birevim’in satın alınmasına yönelik görüşmelere başladığı bildirildi.
21 Eylül 2026 itibarıyla açıklamalar bir satın alma veya devir işleminin kesin olarak tamamlandığını değil, görüşme ve düzenleyici süreçlerin devam ettiğini gösteriyor.
Ortaya çıkan tablo iki yönlü. Bir tarafta yüz binlerce yeni müşteriye ulaşan ve yüz milyarlarca liralık büyüklüğe ulaşan hızlı bir sektör bulunuyor. Diğer tarafta teslimat tarihleri, organizasyon ücretleri, cayma ve fesih koşulları, müşteri temsilcilerinin verdiği bilgiler ile yazılı sözleşme hükümleri arasındaki farklılıklara ilişkin tüketici şikâyetleri devam ediyor.
BDDK’nın 2026’da devreye aldığı likidite düzenlemeleri de sektör açısından özellikle tahsisat ve para iadesi yükümlülüklerinin zamanında karşılanmasının kritik olduğunu gösteriyor. Sektör büyüdükçe şirketlerin finansal dayanıklılığı kadar müşterilere verilen bilgilerin açık, yazılı ve sözleşmeyle uyumlu olması da önem kazanıyor.
Tüketiciler açısından ise sözleşme imzalanmadan önce teslim/tahsisat tarihi, organizasyon ücretinin tutarı, çekiliş şartları, ara ödeme yükümlülükleri, 14 günlük cayma hakkı ve daha sonraki fesih halinde uygulanacak iade koşullarının yazılı olarak kontrol edilmesi, sistemin gerçek maliyetini anlamak açısından belirleyici durumda.
Kaynakça
https://www.bddk.gov.tr/Sss/Liste/117
https://www.bddk.gov.tr/Kurulus/Liste/89
https://www.fkb.org.tr/kurumsal-iletisim/duyurular/finansal-kurumlar-birligi-2025-yil-sonu-konsolide-verilerini-acikladi-sirketlerinin-2025-yili-ucuncu-ceyregi-itibariyla-9-aylik-konsolide-verilerini-acikladi-1771597466075
https://www.fkb.org.tr/kurumsal-iletisim/duyurular/fkbye-bagli-sektorlerin-2026-yili-ikinci-ceyrek-konsolide-verileri-aciklandi
https://www.lexpera.com.tr/resmi-gazete/metin/tasarruf-finansman-sirketlerinin-likidite-yeterlilik-oraninin-hesaplanmasina-iliskin-teblig-33091
https://www.kap.org.tr/tr/Bildirim/1664486
https://kap.org.tr/tr/Bildirim/1662132
https://www.kap.org.tr/tr/Bildirim/1661010
https://www.sikayetvar.com/eminevim
https://www.sikayetvar.com/fuzulev
https://www.sikayetvar.com/katilimevim
https://www.sikayetvar.com/birevim